Rentowność firmy — jak policzyć i poprawić? Wskaźnik ROS, wzory i plan działania
Rentowność firmy to procent przychodów, który zostaje jako zysk po uwzględnieniu pełnych kosztów, podatków i realnej „wypłaty właściciela”. Jeśli nie liczysz kosztów, czasu i marży na usługach, możesz mieć wysokie obroty i jednocześnie tracić pieniądze.
TL;DR (w skrócie)
- Rentowność netto liczysz jako (zysk netto / przychody netto) × 100% i to ona pokazuje opłacalność działania.
- Najczęstsze straty biorą się z nieznajomości kosztów, błędnej wyceny, braku pomiaru czasu i braku standaryzacji usług.
- Analiza rentowności zaczyna się od policzenia przychodów, pełnych kosztów oraz ujęcia wynagrodzenia właściciela jako kosztu.
- Rentowność ma finansować rozwój, poduszkę bezpieczeństwa i dywidendę właściciela, a nie tylko „zamykać miesiąc”.
- Poprawa rentowności wynika głównie z lepszej wyceny, redukcji kosztów, skrócenia czasu realizacji i zmiany miksu klientów lub usług.
Rentowność firmy to procent przychodów, który zostaje jako zysk po uwzględnieniu pełnych kosztów, podatków i realnej „wypłaty właściciela". Jeśli nie liczysz kosztów, czasu i marży na usługach, możesz mieć wysokie obroty i jednocześnie tracić pieniądze.
Rentowność firmy to nie przypadek — to wynik świadomych decyzji. Jeśli prowadzisz własny biznes i nie wiesz, ile naprawdę zarabiasz, masz poważny problem. Brak kontroli nad kosztami, zbyt niskie marże lub błędne wyceny usług mogą sprawić, że nawet przy wysokich przychodach firma będzie przynosić straty. Na szczęście da się to naprawić.
Dla kogo jest ten artykuł?
Ten poradnik jest dla właścicieli małych i średnich firm — usługowych, produkcyjnych i handlowych — którzy chcą przestać zarządzać finansami na wyczucie. Artykuł będzie szczególnie przydatny, jeśli:
- Masz przychody, ale nie wiesz, ile naprawdę zarabiasz po odliczeniu wszystkich kosztów
- Nie potrafisz powiedzieć, które usługi lub produkty w Twojej ofercie są rentowne, a które generują straty
- Chcesz policzyć wskaźnik ROS, rentowność netto lub operacyjną, ale nie wiesz jak się do tego zabrać
- Widzisz, że firma działa na pełnych obrotach, a na koncie miesiąc do miesiąca
- Szukasz konkretnych kroków, żeby poprawić rentowność — nie ogólnych porad typu „oszczędzaj więcej"
W tym wpisie pokażę Ci, jak krok po kroku obliczyć rentowność firmy, zrozumieć kluczowe wskaźniki finansowe i wdrożyć działania, które faktycznie zwiększą Twój zysk.
*Na potrzeby artykułu skupiamy się na firmie usługowej, ale poniższe metody można z powodzeniem zastosować w firmie produkcyjnej i handlowej.
Zysk firmy a rentowność firmy — jaka jest różnica?
Na początek kilka pojęć, żebyśmy wiedzieli, o czym mówimy. Firma istnieje po to, żeby zarabiać. Efektem tego, że firma zarabia, jest zysk i odpowiednia rentowność — to dwa kluczowe wskaźniki finansowe, które pozwalają lepiej rozumieć kondycję biznesu i podejmować trafniejsze decyzje.
Zapamiętaj
Zysk odpowiada na pytanie „ile złotych zostaje?" — a rentowność na pytanie „jaki procent przychodu zostaje?". Firma z zyskiem 50 000 zł i rentownością 5% jest w gorszej kondycji niż firma z zyskiem 50 000 zł i rentownością 25%.
Zysk netto
Zysk netto to konkretna kwota, którą firma zarabia po odjęciu wszystkich kosztów. Wzór wygląda tak: Zysk netto = Przychody netto − Koszty całkowite firmy netto − Podatki
Rentowność netto
Rentowność netto to wskaźnik procentowy pokazujący, jaka część przychodów przekształca się w zysk: Rentowność netto = (Zysk netto / Przychody netto) × 100%
Zysk i rentowność w praktyce — wnioski
Firma może osiągać wysoki zysk, ale jednocześnie mieć niską rentowność, jeśli jej koszty są duże w stosunku do przychodów. Z kolei firma o wysokiej rentowności może zarabiać mniej w liczbach bezwzględnych, ale generuje większy procentowy zysk z każdej zarobionej złotówki.
Przykłady:
- Firma A ma przychody 500 000 zł, koszty 450 000 zł — zysk netto to 50 000 zł, a rentowność netto to 10%.
- Firma B ma przychody 200 000 zł, koszty 150 000 zł — zysk netto to 50 000 zł, ale rentowność netto wynosi aż 25%.
Mimo że obie firmy mają taki sam zysk netto, firma B działa bardziej efektywnie, ponieważ zarabia więcej na każdej złotówce przychodu. Analizując finanse, warto patrzeć nie tylko na zysk, ale przede wszystkim na rentowność — to ona określa faktyczną opłacalność biznesu. Jeśli chcesz pogłębić tę analizę, sprawdź nasz artykuł o wyniku finansowym firmy i zysku operacyjnym.
Czym jest ROS — wskaźnik rentowności sprzedaży?
ROS (Return on Sales) to jeden z najważniejszych wskaźników finansowych dla właścicieli firm. Wskaźnik rentowności sprzedaży pokazuje, ile procent przychodu ze sprzedaży zostaje jako zysk. Innymi słowy — mierzy, jak skutecznie firma zamienia sprzedaż na faktyczny zarobek.
Szybki kalkulator ROS
Wzór na ROS
| Element | Opis |
| Wzór ROS (netto) | (Zysk netto / Przychody netto ze sprzedaży) × 100% |
| Wzór ROS (operacyjny) | (Zysk operacyjny / Przychody netto ze sprzedaży) × 100% |
| Przykład | Przychody 800 000 zł, zysk netto 80 000 zł → ROS = 10% |
| Interpretacja | Z każdych 100 zł przychodu zostaje 10 zł zysku |
Jak obliczyć ROS krok po kroku?
- Ustal przychody netto ze sprzedaży za analizowany okres (np. ostatnie 12 miesięcy).
- Oblicz zysk netto — odejmij od przychodów wszystkie koszty operacyjne, pracownicze, stałe i podatki.
- Podziel zysk netto przez przychody netto.
- Pomnóż wynik przez 100% — otrzymasz ROS.
Praktyczny przykład — firma usługowa: Agencja marketingowa ma roczne przychody 600 000 zł. Koszty pracownicze to 300 000 zł, koszty stałe (biuro, narzędzia, księgowość) to 120 000 zł, podatki i ZUS właściciela 60 000 zł. Zysk netto = 600 000 − 300 000 − 120 000 − 60 000 = 120 000 zł. ROS = (120 000 / 600 000) × 100% = 20%. To bardzo dobry wynik — każde 100 zł przychodu generuje 20 zł zysku.
Jaki ROS jest dobry? Benchmarki branżowe
| Branża | ROS — przeciętny | ROS — dobry |
| Firmy usługowe | 8–12% | 15–25% |
| Firmy produkcyjne | 5–8% | 10–15% |
| Handel detaliczny | 2–5% | 6–10% |
| Firmy budowlane | 3–7% | 8–15% |
| Firmy IT / software | 15–20% | 25–40% |
Pamiętaj, że ROS sam w sobie nie daje pełnego obrazu. Niska rentowność sprzedaży przy bardzo dużych obrotach może generować wysoki zysk bezwzględny. Dlatego wskaźnik rentowności sprzedaży zawsze analizuj w kontekście wielkości firmy i branży.
Kluczowe wskaźniki rentowności przedsiębiorstwa
ROS to nie jedyny wskaźnik, który warto znać. Rentowność przedsiębiorstwa można mierzyć na kilka sposobów — każdy pokazuje inny aspekt kondycji finansowej firmy.
Rentowność operacyjna
Rentowność operacyjna mierzy zysk z podstawowej działalności firmy, bez podatków i kosztów finansowych (np. odsetek od kredytów). Wzór: (Zysk operacyjny / Przychody) × 100%. To najczystszy wskaźnik efektywności samego biznesu — pokazuje, jak dobrze firma zarządza kosztami operacyjnymi niezależnie od polityki podatkowej czy struktury finansowania.
Rentowność EBITDA
EBITDA to zysk przed odsetkami, podatkami i amortyzacją. Rentowność EBITDA pokazuje zdolność firmy do generowania gotówki z działalności operacyjnej. Wzór: (EBITDA / Przychody) × 100%. Dla właściciela MŚP ten wskaźnik jest przydatny przy ocenie, ile firma faktycznie generuje gotówki — bo amortyzacja to koszt księgowy, a nie realny wydatek pieniężny.
ROS, ROE, ROA — który wskaźnik do czego?
| Wskaźnik | Co mierzy | Kiedy używać |
| ROS | Zyskowność sprzedaży | Codzienne zarządzanie firmą — czy sprzedaż generuje zysk |
| ROE | Zwrot z kapitału własnego | Ocena, czy kapitał właściciela pracuje efektywnie |
| ROA | Zwrot z aktywów | Firmy z dużym majątkiem (produkcja, nieruchomości) |
| EBITDA margin | Zdolność do generowania gotówki | Planowanie inwestycji i ocena płynności |
Dla właściciela firmy usługowej najważniejsze są dwa wskaźniki: ROS (rentowność sprzedaży) i rentowność netto. ROE i ROA mają większe znaczenie w firmach z dużym kapitałem lub majątkiem. Jeśli chcesz szybko sprawdzić swoją rentowność, skorzystaj z kalkulatora rentowności online.
Rentowność firmy — podstawowe błędy, które obniżają zysk
Wielu przedsiębiorców nieświadomie traci zyski, popełniając te same błędy w zarządzaniu firmą i jej finansami. Prowadzenie firmy to coś więcej niż tylko praca w niej — rola przedsiębiorcy obejmuje strategiczne zarządzanie, rozwój biznesu i dbanie o jego rentowność.
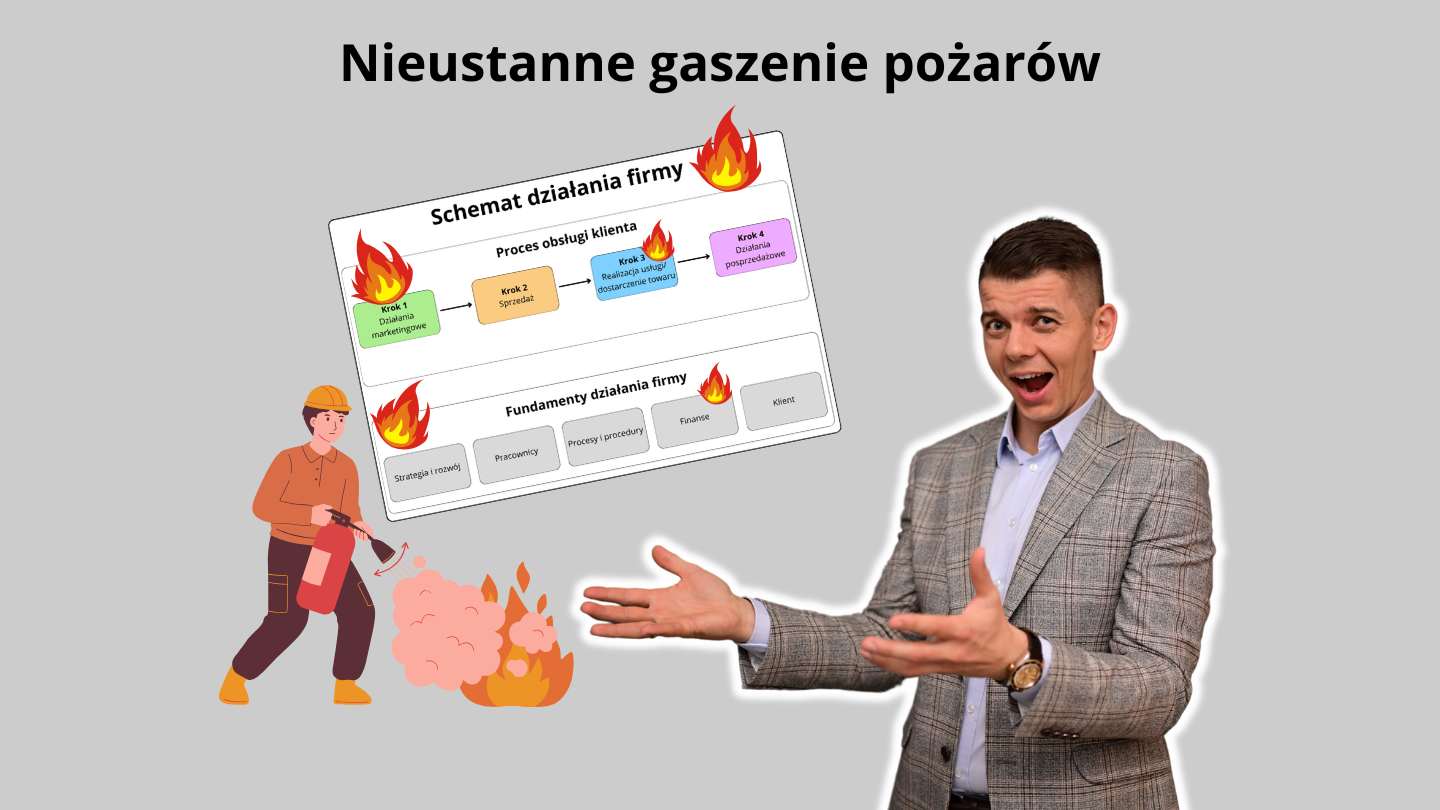
Gaszenie pożarów w firmie
Najczęstsze błędy wpływające na rentowność:
- Brak znajomości rzeczywistych kosztów
- Brak mierzenia czasu pracy
- Brak standaryzacji procesów
- Mylenie obrotów z zyskiem
- Podejmowanie decyzji na intuicji
Jeśli nie masz pełnej kontroli nad powyższymi aspektami, tracisz pieniądze. Klucz do poprawy to dokładne policzenie kosztów, analiza czasu pracy i standaryzacja procesów.
Analiza rentowności firmy krok po kroku
Aby określić, ile faktycznie zarabiasz, musisz znać swoje przychody oraz realne koszty prowadzenia firmy. Jeśli masz ograniczoną ilość danych — zacznij od tego, co już posiadasz. Lepiej mieć niedoskonałe dane niż żadne. Docelowo najbardziej obiektywne jest analizowanie rentowności w okresie 12–24 miesięcy, żeby uniknąć błędnych wniosków z powodu sezonowości.
Krok 1: Policz ile zarabiasz
Pierwszym krokiem jest określenie przychodów — wszystkich wpływów ze sprzedaży usług lub produktów. Zbierz dane o sprzedaży, określ sezonowość i od tego momentu systematycznie gromadź informacje o przychodach w tabeli lub systemie CRM.
Krok 2: Policz koszty całkowite
Aby określić, ile faktycznie zarabiasz, musisz uwzględnić wszystkie koszty:
Koszty pracownicze — wynagrodzenie brutto, koszty super brutto dla pracodawcy, składki, koszt urlopu i L4. Szybko policzysz je za pomocą kalkulatora kosztów pracownika.
Koszty stałe — czynsz, media, marketing, materiały, księgowość i inne.
Koszty jednorazowe i amortyzacja — maszyny, licencje, samochody, aktywa.
Koszty podatkowe — ZUS właściciela, podatek dochodowy, składka zdrowotna, VAT.
Ważne: W kosztach uwzględnij również swoją wypłatę jako właściciela — ile zapłaciłbyś osobie wykonującej Twoje obowiązki na zasadach rynkowych. Jeśli pracujesz na produkcji — policz jak pracownika. Jeśli zarządzasz — policz jak menedżera.
Krok 3: Oblicz zysk oraz rentowność
Znając przychody i koszty, obliczasz zysk netto i rentowność. Pamiętaj — zysk netto firmy to jeszcze nie są Twoje pieniądze! Swoją wypłatę już uwzględniłeś w kosztach. Zysk netto to nadwyżka, z której finansujesz rozwój, budujesz poduszkę bezpieczeństwa i wypłacasz dywidendę.
Krok 4: Zysk i rentowność — analiza i wnioski
Po przeprowadzeniu analizy masz pełny obraz finansów. Teraz zadaj sobie trzy pytania:
- Kasa na inwestycje w rozwój
- Fundusz awaryjny
- Premia właściciela (dywidenda)
Jeśli odpowiedź na którekolwiek pytanie brzmi „nie" — to sygnał, że pora skupić się na poprawie rentowności. Warto też znać swój próg rentowności, żeby wiedzieć, od jakiego poziomu sprzedaży firma zaczyna zarabiać.
Niska rentowność firmy — co robić?
Spadek rentowności to jeden z najczęstszych problemów, z jakimi zgłaszają się do nas właściciele MŚP. Firma działa na pełnych obrotach, przychody rosną, a na koniec miesiąca okazuje się, że niewiele zostaje. Co robić?
Autotest
Czy Twoja firma ma problem z rentownością?
Zaznacz stwierdzenia, które dotyczą Twojej firmy:
Diagnoza: znajdź źródło problemu
Zanim zaczniesz szukać rozwiązań, musisz wiedzieć, co powoduje niską rentowność. Najczęstsze przyczyny to:
| Objaw | Prawdopodobna przyczyna | Co sprawdzić |
| Przychody rosną, zysk stoi | Koszty rosną proporcjonalnie lub szybciej niż sprzedaż | Struktura kosztów stałych i zmiennych |
| Dużo zleceń, mało zysku | Nierentowne usługi dominują w portfelu | Rentowność każdej usługi osobno |
| Zysk jest, ale na koncie pusto | Problemy z płynnością — zbyt długie terminy płatności | Cykl konwersji gotówki i cash flow |
| Marża kurczy się z kwartału na kwartał | Cennik stoi, a koszty rosną | Ostatnia aktualizacja cennika vs. wzrost kosztów |
| Chaos operacyjny | Brak procesów generuje ukryte koszty | Czas realizacji usługi vs. czas planowany |
Optymalizacja kosztów firmy — od czego zacząć?
Optymalizacja kosztów to nie wyłącznie cięcie wydatków. To szukanie miejsc, gdzie firma wydaje pieniądze bez proporcjonalnego zwrotu. Trzy obszary przynoszą najszybsze efekty:
- Koszty pracownicze
- Koszty stałe
- Koszty procesowe
Systematyczna optymalizacja kosztów w połączeniu z optymalizacją procesów w firmie pozwala zwiększyć rentowność o 15–30% bez podnoszenia cen.
Jak poprawiać rentowność firmy? 7 sprawdzonych działań
Znasz już cały proces analizy finansowej. Być może liczby Cię zaskoczyły i sytuacja wygląda gorzej, niż myślałeś — to normalne. Liczby często są bolesne, ale dają realny obraz. Teraz czas na konkretne działania.
Poprawa rentowności firmy
- Dawaj dodatkową wartość, za którą klient zapłaci
- Optymalizuj koszty stałe
- Skróć czas realizacji usługi
- Podnieś ceny nierentownych usług
- Zmień klienta docelowego
- Inwestuj w specjalizację
- Szukaj rynków o mniejszej konkurencji
Nie wiesz, gdzie Twoja firma traci pieniądze?
Audyt procesów biznesowych pokaże dokładnie, które usługi zarabiają, a które generują straty — i co z tym zrobić. Zaczynamy od analizy, kończymy na konkretnym planie działania.
Umów bezpłatną 15-minutową konsultację →Rentowność firmy usługowej — na co zwrócić szczególną uwagę?
W firmach usługowych rentowność ma swoją specyfikę. Głównym „surowcem" jest czas pracy — Twój i Twojego zespołu. To oznacza, że kluczowe jest policzenie dwóch rzeczy: ile kosztuje godzina pracy i ile godzin zajmuje realizacja każdej usługi.
Typowe pułapki rentowności w firmach usługowych:
- Niewidoczny czas pracy
- Jedna usługa ratuje resztę
- Wycena „jak konkurencja"
Rentowność firmy usługowej poprawisz najszybciej, łącząc trzy działania: analizę rentowności per usługa, standaryzację procesów realizacji i aktualizację cennika w oparciu o realne koszty.
Firma A
Duże obroty, niska efektywność
Przychody
500 000 zł
Zysk netto
50 000 zł
Rentowność
10%
Firma B
Mniejsze obroty, wysoka efektywność
Przychody
200 000 zł
Zysk netto
50 000 zł
Rentowność
25%
Ten sam zysk netto (50 000 zł) — ale firma B zarabia 2,5× więcej na każdej złotówce przychodu.
Podsumowanie — jak ogarnąć rentowność firmy?
Zarządzanie firmą to nie tylko codzienna praca operacyjna — to także świadome podejmowanie decyzji na podstawie danych. Proces budowania rentownej firmy jest ciągły — nie da się tego zrobić w tydzień. Ale każdy mały krok przybliża Cię do firmy, która zarabia tyle, ile powinna.
Co zrobić w pierwszej kolejności?
- Policz swoją firmę
- Przeanalizuj rentowność usług
- Zrób analizę procesów
- Zaktualizuj cennik
Jeśli czujesz, że potrzebujesz wsparcia w policzeniu firmy i uporządkowaniu procesów — audyt procesów biznesowych to dobry pierwszy krok. Dostajesz pełny obraz firmy, wiesz co zmienić i w jakiej kolejności.

Często zadawane pytania
Jak obliczyć ROS (wskaźnik rentowności sprzedaży)?

ROS obliczasz dzieląc zysk netto (lub operacyjny) przez przychody netto i mnożąc wynik razy 100%. Wzór: ROS = (zysk netto / przychody netto) × 100%. Jeśli firma ma 800 000 zł przychodów i 80 000 zł zysku netto, jej ROS wynosi 10%. Oznacza to, że z każdych 100 zł przychodu zostaje 10 zł zysku.
Jaka rentowność firmy jest dobra?
Co robić, gdy rentowność firmy spada?
Czym różni się rentowność netto od rentowności operacyjnej?
Jak policzyć rentowność firmy usługowej?
Czy wysoki przychód oznacza dobrą rentowność?
Jak często liczyć rentowność firmy?
Zacznij działać – sprawdź, jak możesz poprawić swoją firmę
Umów 15 minutową konsultację, porozmawiamy o Twojej firmie i zoboczymy co możemy dla Ciebie zrobić.
Naprawimy Firmę | Doradztwo biznesowe
NIP 6452582015 ul Strzelców Bytomskich 51/1 42-600 Tarnowskie Góry
Doradztwo biznesowe – usługi
Konsulting dla firmOptymalizacja procesówStrategia rozwoju firmyAudyt procesów biznesowychDoradztwo biznesowe KontaktDoradztwo biznesowe – lokalizacje
KrakówBielsko BiałaOpoleCzęstochowaŚląsk GliwiceKatowiceTarnowskie Góry


