Jak wycenić usługi projektowe? Pełna kalkulacja na przykładzie pracowni projektującej ogrody
Wycena projektu ogrodu powinna wynikać z realnych kosztów pracowni, liczby sprzedawalnych godzin oraz podatków, a nie z cen konkurencji. To szczególnie ważne dla projektantów ogrodów, wnętrz i krajobrazu, którzy mają zlecenia, ale nie wiedzą, czy faktycznie zarabiają.
TL;DR (w skrócie)
- Minimalna cena projektu powinna wynikać z kosztów rocznych pracowni podzielonych przez realną liczbę sprzedawalnych godzin.
- Wycena „od metra” jest ryzykowna, ponieważ małe projekty często wymagają dużo pracy mimo niewielkiej powierzchni.
- Cena minimalna chroni pracownię przed realizacją zleceń poniżej progu opłacalności.
- ZUS, oprogramowanie, marketing, sprzęt i podatki muszą być uwzględnione w stawce godzinowej projektanta.
- Zatrudnienie pierwszej osoby zwiększa moc przerobową, ale obniża rentowność i zwykle oznacza wejście w VAT.
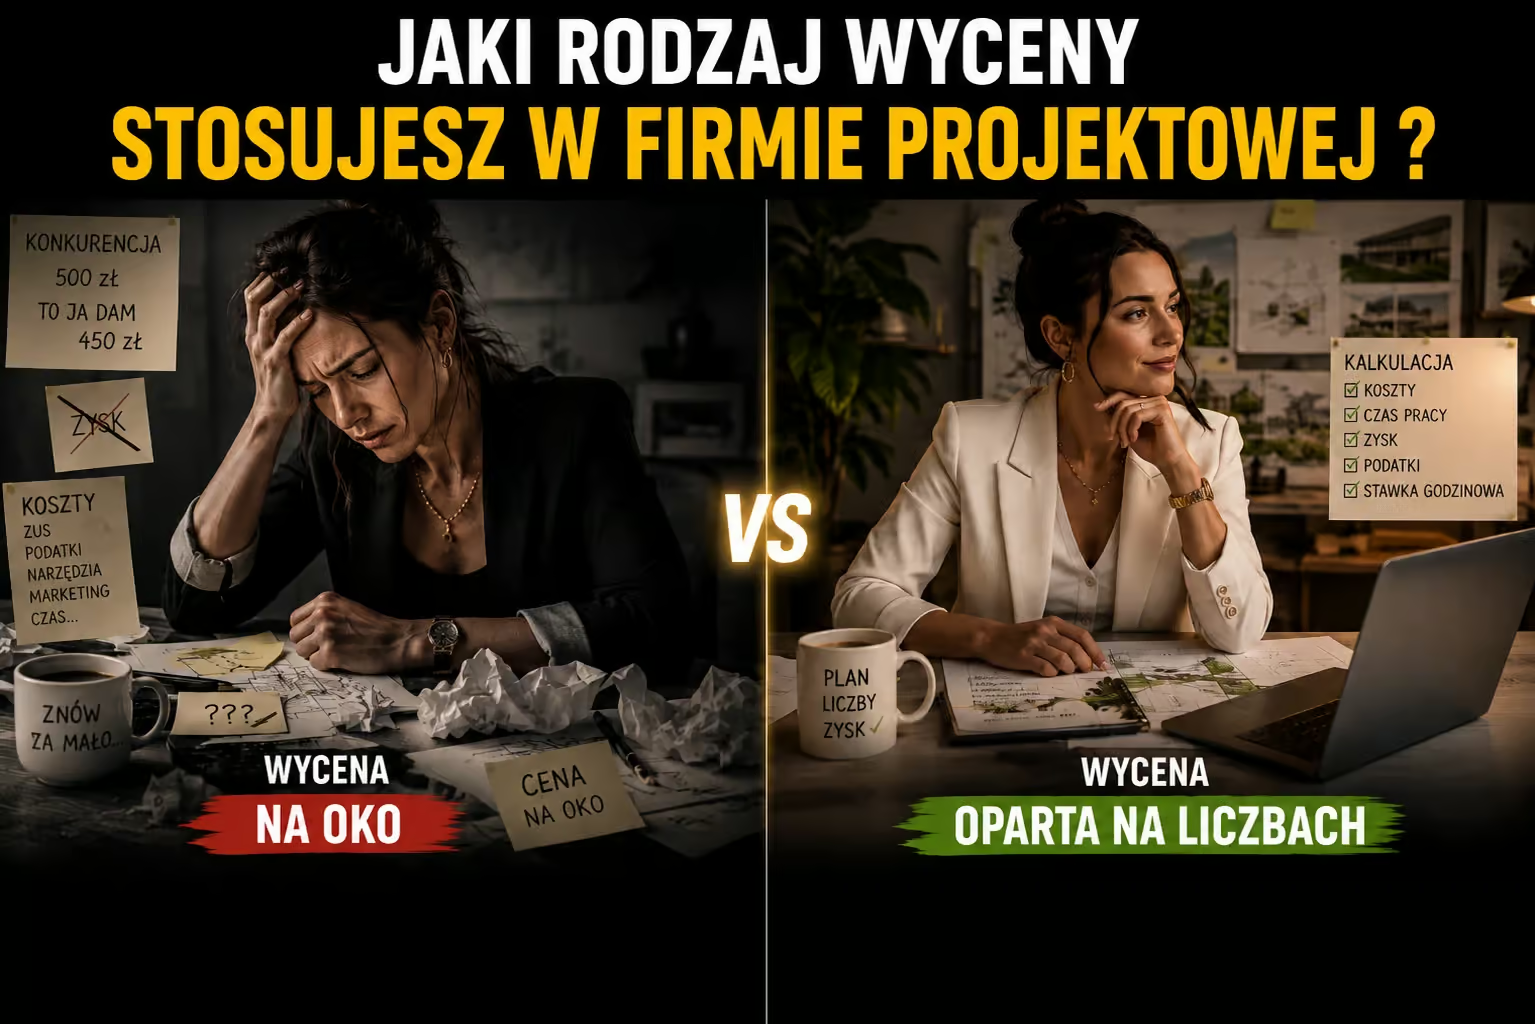
Projektant ogrodów albo wnętrz patrzy na konto po dobrym, zapracowanym miesiącu i ma dziwne uczucie: zleceń było sporo, kalendarz pełny, a zostało tyle, co kot napłakał.
Brzmi znajomo?
Najczęściej problem nie leży w braku klientów. Problemem jest wycena oparta na intuicji zamiast na liczbach. W efekcie firma pracuje dużo, ale zarabia mniej, niż właścicielowi się wydaje.
W tym artykule policzymy wszystko krok po kroku:
- ile kosztuje prowadzenie pracowni projektowej,
- ile godzin możesz realnie sprzedać w roku,
- jaka powinna być minimalna stawka godzinowa,
- ile powinien kosztować projekt,
- co zmienia zatrudnienie pracownika,
- jak forma opodatkowania wpływa na pieniądze, które zostają w kieszeni.
Przykład dotyczy projektanta ogrodów, ale dokładnie ten sam schemat można zastosować w projektowaniu wnętrz, architekturze krajobrazu, grafice, projektowaniu mebli czy wielu innych usługach opartych na pracy specjalisty.
Co policzymy w tym artykule?
Sześć kroków, które policzymy
Koszty firmy
wszystko, co schodzi z konta — z ZUS-em i sprzętem
Sprzedawalne godziny
ile realnie sprzedasz w roku (sezonowość!)
Koszt godziny
Twój próg, poniżej którego dopłacasz
Stawka i zysk
ile zostaje i co odkładasz na firmę
Cennik z godzin
ceny projektów z realnych czasów
Podatek i VAT
ryczałt, liniowy, skala — i próg VAT
Dla kogo jest ten artykuł?
Ten materiał będzie szczególnie przydatny dla:
- projektantów ogrodów, wnętrz i architektów krajobrazu,
- jednoosobowych działalności gospodarczych,
- osób rozliczających się ryczałtem lub zastanawiających się nad zmianą formy opodatkowania,
- właścicieli pracowni, którzy chcą wiedzieć, czy ich cennik faktycznie przynosi zysk,
- osób planujących zatrudnienie pierwszego pracownika.
Ważne założenia tego przykładu
Zanim wejdziemy w konkretne liczby, warto zaznaczyć kilka rzeczy. Ten przykład ma pokazać metodologię liczenia, a nie gotowy cennik do skopiowania.
Przyjęliśmy następujące założenia:
- jednoosobowa działalność gospodarcza,
- praca z domu bez wynajmowanego biura,
- rozliczenie na ryczałcie,
- przychody poniżej progu VAT,
- księgowość prowadzona przez biuro rachunkowe (ujęta w kosztach),
- dojazdy do klienta fakturowane osobno, poza stawką godzinową,
- klient dostarcza podkład geodezyjny,
- część kosztów została celowo pominięta, aby zachować czytelność przykładu.
Nie uwzględniamy między innymi:
- leasingu samochodu,
- kosztów energii i pracy z domu,
- kosztów szkoleń,
- rezerw na reklamacje i niezapłacone faktury.
W realnej firmie warto doliczyć je do własnych wyliczeń.
Mając te założenia z tyłu głowy, przejdźmy do konkretów — policzymy Twój koszt godziny, stawkę i cennik krok po kroku.
Krok 1 — Policz wszystkie koszty firmy (przykład: pracownia 1-osobowa, 2026)
Za przykład posłuży typowa jednoosobowa pracownia: projektant pracujący z domu (bez biura do przyjmowania klientów — spotkania u klienta lub online), z kompletem narzędzi do projektowania ogrodów i wizualizacji 3D. Firma na JDG, rozliczana ryczałtem, z przychodem poniżej progu VAT. Zgodnie z metodologią dzielimy koszty na trzy grupy: operacyjne, obciążenia publiczne (ZUS) i amortyzację sprzętu. Wszystkie liczby w cenach 2026 roku.
1a. Koszty operacyjne — narzędzia, marketing, dojazdy
Pracownia projektowa ma niskie koszty „twarde” w porównaniu z firmą wykonawczą — nie ma ekipy, magazynu ani maszyn. Ale ma coś, o czym łatwo zapomnieć: drogie oprogramowanie w abonamencie, które płaci się co rok niezależnie od liczby zleceń. Lumion, SketchUp, Canva, narzędzia AI — to realne, powtarzalne pieniądze. Do tego marketing, bez którego jednoosobowa pracownia nie istnieje, oraz dojazdy własnym autem do klientów.
1b. ZUS i składka zdrowotna — największa pozycja, o której się zapomina
Tu wielu projektantów dostaje zimnego prysznica. Prowadzenie JDG to nie tylko podatek — to przede wszystkim ZUS, który płacisz niezależnie od tego, czy masz zlecenia. W 2026 roku pełne składki społeczne z chorobowym to 1 926,76 zł miesięcznie, a składka zdrowotna na ryczałcie przy przychodzie w przedziale 60–300 tys. zł liczona jest od podstawy 9 228,64 zł, co daje 830,58 zł miesięcznie. Razem ponad 2 750 zł co miesiąc, zanim zarobisz pierwszą złotówkę dla siebie.
1c. Amortyzacja sprzętu — komputer, który kiedyś trzeba wymienić
Trzecia grupa to sprzęt. Porządny zestaw do projektowania i renderowania 3D — komputer, karta graficzna, dwa monitory, tablet — to wydatek rzędu 10 000 zł, który realnie służy około 5 lat (potem zaczyna „mulić” przy Lumionie i wymaga wymiany). To znaczy, że co miesiąc Twoje ceny muszą odkładać na jego odtworzenie, nawet jeśli kupiłeś go za gotówkę i „już się spłacił”. Ważne: na ryczałcie amortyzacja nie jest kosztem podatkowym (ta forma w ogóle nie uwzględnia kosztów) — te 2 000 zł rocznie traktujemy jako realną rezerwę odtworzeniową, którą odkładasz, a nie jako odliczenie od podatku. W tabeli „co zostaje” odejmujemy ją obok podatku właśnie dlatego, że to pieniądze fizycznie wychodzące z firmy na przyszły sprzęt.
Ponad 63 500 zł rocznie — i to przy „niskich kosztach” jednoosobowej pracowni z domu, bez biura i bez pracownika. To kwota, którą firma musi zarobić, zanim właściciel weźmie do ręki choćby złotówkę. Zobacz, na co naprawdę te pieniądze idą:
Na co idzie 63 532 zł rocznie — struktura kosztów pracowni
Ponad połowa kosztów to ZUS i zdrowotna — więcej niż całe oprogramowanie i marketing razem wzięte. To pozycja, która leci co miesiąc niezależnie od liczby zleceń, także w martwym grudniu. Dlatego projektant, który „zapomina” doliczyć ZUS do ceny, nie zaniża marży — on po prostu dopłaca do własnej pracy z prywatnych oszczędności.
Wniosek z kroku 1: Twoja firma kosztuje 63 532 zł rocznie (5 294 zł/mies.), zanim zarobisz pierwszą złotówkę dla siebie — z czego 33 088 zł to sam ZUS i składka zdrowotna.
Krok 2 — Policz sprzedawalne godziny (rocznie, bo sezonowość)
Projektant pracuje 8 godzin dziennie, ale klientowi nie sprzedaje wszystkich. Średnio około 2 godzin dziennie pochłaniają rzeczy nierozliczalne: przygotowanie ofert, odpisywanie na zapytania, faktury, marketing i social media. Zostaje około 6 sprzedawalnych godzin dziennie — sprzedawalna roboczogodzina to godzina realnej pracy nad projektem, którą można przypisać do konkretnego zlecenia i ująć w cenie dla klienta. Przy 21 dniach roboczych daje to 126 sprzedawalnych godzin w pełnym miesiącu.
Sezonowość — kiedy klienci pytają o projekt
Projektant ogrodów nie sprzedaje tych 126 godzin równo przez cały rok, bo branża ma wyjątkowo wyrazistą sezonowość — inną niż firma wykonawcza. Wiosną jest boom: ludzie budzą się z zimy, chcą projekt, umawiają terminy realizacji. Latem lekki spadek (wakacje, urlopy). Jesienią drugi szczyt: klienci chcą mieć gotowy projekt, żeby na wiosnę wystartować z budową ogrodu. A grudzień i styczeń to martwy sezon — święta, zima, nikt nie myśli o ogrodzie. Spadek o połowę to pewnik.
Ale tu jest kluczowa różnica między pracownią projektową a firmą wykonawczą: ta sezonowość dotyczy popytu — tego, kiedy klienci pytają — a nie tego, kiedy musisz pracować. Ekipa z kosiarką nie skosi trawnika w styczniu. Ale projekt możesz zrobić kiedykolwiek. Dwa szczyty zapytań (wiosna i jesień) mówią Ci więc przede wszystkim jedno: kiedy najmocniej inwestować w marketing i pozyskiwanie klientów, żeby mieć z czego wybierać.
Kiedy klienci pytają o projekt — natężenie zapytań w roku
Słupki pokazują natężenie zapytań w poszczególnych miesiącach — dwa szczyty: wiosna (III–V) i jesień (IX–X), letni dołek wakacyjny i martwy grudzień/styczeń. To nie jest wykres godzin, które musisz przepracować, tylko mapa tego, kiedy klienci się zgłaszają. Wniosek praktyczny: marketing i sprzedaż wciskasz w szczyty, żeby zebrać projekty, które potem rozłożysz na resztę roku.
Obciążenie i realizacja — jak rozłożyć pracę na cały rok
Samą pracę da się wygładzić przez cały rok — i to jest przewaga tego zawodu. Jeśli sprzedasz projekty w odpowiednim momencie, możesz je realizować nawet wtedy, gdy klient jest chwilowo niedostępny (przygotowujesz koncepcje i wysyłasz do akceptacji, np. w styczniu, gdy ruch zamiera). Dobre planowanie terminów sprawia, że martwy grudzień i styczeń wypełniasz pracą sprzedaną wcześniej, a wakacyjny dołek — projektami z wiosennego boomu. Średnia liczba godzin w miesiącu zostaje ta sama, tylko inaczej rozłożona — około 117 h co miesiąc (to 1 400 sprzedawalnych godzin rocznie ÷ 12; skąd dokładnie bierze się 1 400 h, wyliczamy w Kroku 3), czyli równe obciążenie i równy przychód przez cały rok.
Jak realnie rozkłada się praca i przychód — ~117 h co miesiąc
Zielone słupki to realna praca i przychód po wygładzeniu: ~117 h każdego miesiąca (≈ 1 400 h rocznie ÷ 12). Przerywana linia to popyt — to, co działoby się z Twoim kalendarzem, gdybyś biernie poddał się sezonowi. W szczytach sprzedajesz więcej, niż zdążysz zrobić od ręki (nadwyżkę „bankujesz”), a w cichych miesiącach realizujesz to, co sprzedałeś wcześniej. Słupki są płaskie, mimo że popyt skacze — i właśnie o to chodzi: obciążenie i wpływy trzymasz równe przez cały rok.
Teoretyczny sufit to 1 512 sprzedawalnych godzin rocznie (126 h × 12). W praktyce tracisz około 112 godzin (1 512 − 1 400) na niedoskonałe zarządzanie czasem: czasem trzeba pracować więcej, gdy ludzie są dostępni (bo w święta i wakacje jest z tym problem), czasem zlecenie się przesunie. Przyjmujemy realistyczne 1 400 sprzedawalnych godzin rocznie — to liczba dla dobrze poukładanej pracowni. Wiele jednoosobowych firm realnie sprzedaje 1 100–1 300 h (więcej urlopów, chorobowego, poprawek i obsługi klienta), a wtedy koszt godziny rośnie: przy 1 300 h to 48,87 zł (63 532 ÷ 1 300), przy 1 200 h — 52,94 zł, a przy 1 100 h — aż 57,76 zł. Im mniej sprzedawalnych godzin, tym wyższy Twój próg. Pułapka, w którą wpada większość projektantów, jest inna niż w firmie wykonawczej: nie „zima zjada godziny”, tylko „brak planowania zjada godziny” — kto nie sprzedaje z wyprzedzeniem i nie wygładza kalendarza, ten realnie schodzi znacznie niżej i w styczniu brakuje mu na ZUS.
Wniosek z kroku 2: Realnie sprzedasz ok. 1 400 godzin rocznie (≈ 117 h/mies. po wygładzeniu sezonu), a nie teoretyczne 1 512 h. Sezonowość dotyczy popytu, nie tego, kiedy musisz pracować.
Krok 3 — Oblicz koszt godziny i swój próg opłacalności
Koszt sprzedawalnej godziny to roczne koszty firmy podzielone przez roczne sprzedawalne godziny — to samo policzysz na własnych liczbach w kalkulatorze roboczogodziny. Zobacz, jak bardzo wynik zależy od tego, czy sezonowość jest w kalkulacji:
I tu dochodzimy do najważniejszego zdania w tym wpisie: ta stawka to MINIMUM, które musi Ci wychodzić na godzinę — nie cel, tylko granica. Poniżej niej każda godzina projektu to realna strata, którą pokrywasz z prywatnych pieniędzy. Większość „taniej konkurencji” działa właśnie poniżej tej granicy, nie zdając sobie z tego sprawy — bo nie liczy ani godzin, ani kosztów.
Dlaczego „coś zarabiam” to za mało
Projektant, który bierze 2 000 zł za projekt zajmujący mu realnie 25 godzin, zarabia 80 zł za godzinę brutto przychodu. Gdyby wypełnił tym całe 1 400 godzin, miałby 112 000 zł przychodu rocznie — a po odjęciu kosztów firmy (63 532 zł) i podatku (11 745 zł) zostaje mu na rękę ok. 3 060 zł miesięcznie. To mniej niż osoba na minimalnej krajowej (4 806 zł brutto, ok. 3 600 zł netto w 2026 r.) — z tą różnicą, że pracownik na minimalnej ma płatny urlop, chorobowe, wolne weekendy i zero ryzyka. „Projektant za 2 000 zł” pracuje wieczorami, sam sobie robi marketing, księgowość i obsługę klienta — i nazywa to własną firmą.
To nie jest konkurencja, do której warto równać ceny. To ludzie, którzy nie policzyli, że dopłacają do własnej pasji. Twoim punktem odniesienia nie jest ich stawka — jest Twój koszt godziny. Jeśli rynek „nie przyjmuje” Twojej ceny, problemem nie jest Twoja cena, tylko to, komu ją pokazujesz.
Wniosek z kroku 3: Koszt jednej sprzedawalnej godziny to ok. 45 zł (63 532 ÷ 1 400) — a po doliczeniu podatku ok. 50 zł. To Twój próg „na zero”, poniżej którego dopłacasz do pracy, a nie cena sprzedaży.
Krok 4 — Od progu do realnej stawki: ile musi zostać Tobie
45 zł/h to firma na zero. Żeby pracownia miała sens, stawka musi pokryć koszty i zostawić właścicielowi godziwe wynagrodzenie, i jeszcze trochę na zysk firmy — poduszkę na martwy sezon, nowy komputer, kurs, gorszy rok. W tym przykładzie celujemy w stawkę 165 zł netto za sprzedawalną godzinę. Przy realistycznych 1 400 godzinach rocznie daje to przychód około 231 000 zł — wciąż poniżej progu VAT (240 tys.), choć już blisko: zostaje tylko ok. 9 000 zł bufora. Uwaga, limit VAT dotyczy wartości sprzedaży, nie dochodu — wystarczy kilka dodatkowych zleceń ponad plan i wpadasz w VAT, więc dobrze zorganizowana solowa pracownia praktycznie ociera się o ten sufit.
Teraz Twoja konstrukcja zysku, którą lubię, bo jest uczciwa wobec samego siebie: liczysz, ile realnie zostaje po wszystkich kosztach i podatku — i dopiero z tej kwoty świadomie odkładasz 20–40% na „zysk firmy”, a resztę traktujesz jako swoje wynagrodzenie na życie.
Skąd dokładnie bierze się 165 zł/h? Rozłóżmy tę stawkę na czynniki
165 zł to nie liczba z sufitu — to suma czterech warstw, policzonych z tych samych danych co tabela wyżej (przychód 231 000 zł ÷ 1 400 h). Dwie pierwsze warstwy są sztywne (koszty firmy i podatek), dwie kolejne to Twoja świadoma decyzja (wynagrodzenie i zysk firmy). Suma kolumny „zł/rok” to dokładnie cały przychód, a kolumny „zł/h” — dokładnie 165 zł:
Zatrzymajmy się przy tym odkładaniu, bo to jest coś, czego etat Ci nie narzuca, a firma musi. Jako przedsiębiorca nie masz płatnego urlopu, chorobowego ani odprawy. Ten martwy grudzień i styczeń, gdy zapytań jest mało, a ZUS i tak schodzi z konta co miesiąca — to z poduszki je opłacasz. Zepsuty komputer w środku sezonu, klient, który nie zapłacił w terminie, chorobą wyrwane dwa tygodnie, gorszy rok na rynku — wszystko to amortyzujesz z odłożonego zysku, nie z pensji. Dlatego te 20–40% to nie „nadwyżka do wydania”, tylko koszt bezpieczeństwa firmy, która stoi na jednej parze rąk. Kto tego nie odkłada, ten przy pierwszym poślizgu sięga do prywatnych oszczędności albo wpada w długi.
I jeszcze jedno, ważne dla perspektywy: te ~7 000–9 300 zł netto na życie to nie jest złapanie Pana Boga za nogi — to rozsądny, ale nie szczytowy dochód jak na kogoś, kto prowadzi firmę i bierze na siebie całe jej ryzyko. Dla porównania: przeciętne wynagrodzenie w sektorze przedsiębiorstw to obecnie około 9 350–9 650 zł brutto, czyli mniej więcej 6 800–7 000 zł „na rękę” — i tyle dostaje pracownik na etacie, z płatnym urlopem, chorobowym i zerowym ryzykiem. Projektant, który po odłożeniu poduszki ląduje na ~6 950 zł netto (wariant 40%), zarabia więc tyle co statystyczny etatowiec — tylko że bez jego bezpieczeństwa, za to z marketingiem, księgowością, obsługą klienta i odpowiedzialnością za każdy projekt na własnych barkach. To pokazuje, jak absurdalna jest „tania konkurencja” biorąca 2 000 zł za projekt: ona nie zarabia nawet tyle, co osoba na minimalnej krajowej, która ma znacznie niższe wymagania, zero ryzyka i wolne po godzinach. Twoja policzona stawka ma Cię wyrwać z tej ligi, a nie do niej równać.
Wniosek z kroku 4: Przy stawce 165 zł/h i 1 400 h masz 231 000 zł przychodu, z czego po wszystkich kosztach i podatku zostaje 139 063 zł rocznie (11 589 zł/mies.) na Twoje wynagrodzenie i zysk firmy.
Krok 5 — Zbuduj cennik z realnych czasów (nie „od metra”)
Mając stawkę 165 zł/h, wycena projektu sprowadza się do jednego: ile godzin realnie zajmuje Ci dany projekt. To dlatego notowanie własnych czasów z każdej realizacji jest warte więcej niż jakikolwiek cennik z internetu. Poniżej realne czasy projektu kompleksowego (koncepcja + wizualizacje 3D dzienne i nocne + projekt wykonawczy) w zależności od powierzchni — zmierzone na własnych realizacjach:
Ważne: co dokładnie obejmują (i czego nie obejmują) te czasy
Powyższe godziny to realne pomiary z naszych realizacji dla typowej zieleni przydomowej o niskim lub średnim stopniu skomplikowania, na działce płaskiej (to nasz punkt odniesienia) i dla zdefiniowanego zakresu: koncepcja, wizualizacje 3D (dzienne i nocne) oraz projekt wykonawczy nasadzeń i podstawowych elementów zagospodarowania. Przy dużych metrażach większość powierzchni to powtarzalne moduły (trawnik, te same grupy nasadzeń), dlatego godziny nie rosną proporcjonalnie do powierzchni.
Te czasy nie obejmują prac, które zwykle wycenia się osobno albo wykonuje ktoś inny: inwentaryzacji geodezyjnej (zakładamy, że podkład dostarcza klient), szczegółowej analizy glebowej, bilansu mas ziemnych, projektu konstrukcyjnego elementów budowlanych (altany, mury oporowe), pełnej dokumentacji nawierzchni czy odrębnych branż (np. nawodnienie lub oświetlenie jako osobny projekt). Spadek terenu rozliczamy osobnym mnożnikiem (rozkładamy go zaraz niżej), a jeśli działka jest nietypowo trudna pod innymi względami (skomplikowana geometria, setki gatunków) albo Twój zakres jest szerszy — policz własne czasy, będą wyższe. Liczby z tabeli traktuj jako metodę liczenia, a nie jako normę obowiązującą każdą pracownię.
Ukształtowanie terenu — druga zmienna obok metrażu
Jest jeszcze jedna zmienna, której tabela wyżej nie pokazuje, a która potrafi mocno ruszyć Twój czas pracy: ukształtowanie terenu. Wszystkie podane godziny i ceny dotyczą działki płaskiej. Spadek terenu realnie wydłuża projektowanie — dochodzi tarasowanie, murki oporowe i schody, trudniejsze modelowanie 3D, bilans poziomów i odprowadzenie wody. Dlatego do ceny bazowej dokładamy mnożnik zależny od spadku:
Jak spadek terenu rusza cenę — ten sam projekt 1 000 m²
Ten sam projekt 1 000 m² na trzech typach terenu. Im większy spadek, tym więcej tarasowania i murków oporowych — a każda taka warstwa to dodatkowe godziny modelowania 3D, bilansu poziomów i dokumentacji. Cena rośnie z 6 352,50 zł (płasko) przez 7 623,00 zł (lekki spadek) do 8 893,50 zł (duży spadek), bo mnożnik działa na godziny, a nie na metry. Klient z trudniejszą działką nie „dopłaca za widok” — dopłaca za realnie większą robotę projektową.
Z czego składa się projekt — Etap 0 i cztery fazy
Każdy projekt zaczyna się od sztywnego Etapu 0 (przygotowanie) — to 3,5 h doliczane do każdej wyceny niezależnie od metrażu: procesowanie umowy (0,5 h), ankieta projektowa (1 h) i spotkanie budżetowe (2 h). Dopiero potem zaczyna się właściwe projektowanie, które dzieli się na cztery etapy o stałych proporcjach liczonych od godzin projektowych (czyli bez Etapu 0): koncepcja 30%, wizualizacje 3D dzienne 25%, wizualizacje nocne 10%, projekt wykonawczy 35%. To pozwala wyceniać też etapy osobno — gdy klient chce tylko koncepcję albo dokłada wizualizacje nocne jako opcję.
Optymalizacja Etapu 0: godzinną ankietę projektową możesz zamienić na ankietę w Google Sheets (lub Google Forms), którą klient wypełnia samodzielnie przed spotkaniem. Skraca to Etap 0 z 3,5 h do 2,5 h — odzyskujesz ok. 165 zł czasu na każdym projekcie i wchodzisz na spotkanie budżetowe już z gotowymi odpowiedziami.
Wniosek z kroku 5: Cena projektu = godziny × 165 zł, a godziny zależą od dwóch rzeczy: metrażu i spadku terenu (mnożnik ×1,0 / ×1,2 / ×1,4). Projekt 200 m² na płaskiej działce to 3 877,50 zł (23,5 h) — i to jest Twoja cena minimalna za projekt, poniżej której nie schodzisz, choćby działka była malutka.
Krok 6 — Podatek i VAT: ryczałt teraz, a co po przekroczeniu progu?
Przy JDG na ryczałcie podatek dochodowy to 14% od przychodu (właściwa stawka dla projektowania — PKWiU 74.10 „usługi projektowania specjalistycznego” lub 71.11 „usługi architektoniczne”), pomniejszonego o zapłacone składki społeczne i połowę zdrowotnej. Kluczowa cecha ryczałtu: płacisz od przychodu, a nie od zysku — koszty firmy go nie pomniejszają. W jednoosobowej pracowni o niskich kosztach to się opłaca. Ale uwaga — gdy dołożysz pracownika i koszty wystrzelą (o tym za chwilę), ryczałt zwykle przestaje się opłacać i lepiej wypada skala lub liniowy; przed taką decyzją zawsze przelicz warianty z księgową na własnych liczbach.
I teraz najważniejsza granica w życiu jednoosobowej pracowni: próg VAT, czyli 240 000 zł przychodu rocznie (limit zwolnienia podmiotowego podniesiony z 200 000 zł od 1 stycznia 2026 r.). Uwaga, jeśli zakładasz firmę w trakcie roku, limit liczysz proporcjonalnie do liczby dni działalności — np. start 1 lipca 2026 to 184 dni, czyli limit 120 986 zł, a nie 240 000 zł (240 000 × 184 ÷ 365). Dopóki jesteś pod progiem, możesz korzystać ze zwolnienia z VAT — Twoja stawka 165 zł to jednocześnie cena dla klienta. W chwili przekroczenia progu sytuacja zmienia się skokowo:
Przekroczenie progu VAT = +23% do każdej ceny
Gdy wpadasz w VAT, do każdej stawki i każdego projektu dochodzi 23% podatku, który płaci klient. Twoja stawka 165 zł netto nie zniknie — ale klient zobaczy 203 zł brutto za godzinę. Projekt, który kosztował 6 352,50 zł, nagle kosztuje 7 813,58 zł. To nie jest Twój dodatkowy zarobek — to podatek, który przekazujesz dalej. Ale dla klienta cena po prostu skoczyła.
Dla projektanta sprzedającego klientom indywidualnym (którzy VAT-u nie odliczają) to realna bariera cenowa. I tu jest pułapka: przeskok przez próg „w połowie” jest najgorszy — tracisz zwolnienie, a nie masz jeszcze obrotu, który uzasadnia wyższe ceny. Dlatego albo świadomie zostajesz pod progiem (kontrolując liczbę projektów), albo przeskakujesz go zdecydowanie — z wyższymi cenami i najlepiej z pracownikiem, który zwiększa moc przerobową. Połowiczne wejście w VAT to najgorszy z możliwych scenariuszy.
A co, jeśli rynek nie pozwoli podnieść ceny? Drugi scenariusz VAT
Powyżej założyliśmy wariant A: doliczasz VAT, a klient płaci więcej (165 zł netto → 203 zł brutto). Ale w sprzedaży klientowi indywidualnemu często działa wariant B: rynek po prostu nie przyjmuje wyższej ceny. Wtedy to nie klient dopłaca VAT, tylko Ty — bo żeby utrzymać cenę 165 zł brutto, Twoje netto spada do 134,15 zł (165 ÷ 1,23). To realny ubytek 30,85 zł na każdej godzinie (spadek o 18,7%), mimo że pracujesz tyle samo.
Na poziomie projektu widać to jeszcze wyraźniej: projekt wyceniony wcześniej na 6 352,50 zł, jeśli musisz utrzymać tę kwotę jako brutto, daje Ci już tylko 5 164,63 zł netto (6 352,50 ÷ 1,23) — tracisz 1 187,87 zł na jednym zleceniu. Dlatego wejście w VAT planuj świadomie: albo masz klientów, którzy VAT odliczają (firmy, deweloperzy) lub zaakceptują wyższą cenę, albo wcześniej podnosisz stawkę bazową tak, żeby netto po VAT wróciło na docelowy poziom. Najgorszy jest wariant pośredni: tracisz zwolnienie, a ceny nie ruszasz.
Wniosek z kroku 6: Dla solowej pracowni o niskich kosztach zwykle wygrywa ryczałt 14%. Pod progiem 240 000 zł sprzedajesz bez VAT (165 zł = cena klienta); po przekroczeniu dochodzi 23% — ten moment zaplanuj, nie wpadnij w niego przypadkiem.
Jak optymalizować cenę? Każdy składnik to dźwignia
Skoro cena projektu to równanie (godziny × stawka, a stawka to koszty ÷ godziny), to znaczy jedno: żaden z tych składników nie jest wyrokiem. Każdy da się świadomie poruszyć. Optymalizacja ceny nie polega na ślepym „podnieś” albo „obniż” — polega na regulowaniu zmiennych, które się na nią składają. Masz do dyspozycji trzy dźwignie.
Trzy dźwignie, którymi sterujesz ceną
1. Zakres
Dopasuj produkt do potrzeby klienta. Nie każdy potrzebuje pełnego projektu — czasem wystarczy sama koncepcja.
2. Czas (godziny)
Skróć czas projektu, eliminując marnotrawstwo — bez schodzenia z jakości.
3. Koszty (stawka)
Dopasuj koszty do realnych potrzeb — ani przeinwestowane, ani zagłodzone.
Dźwignia 1 — zakres: sprzedawaj to, czego klient naprawdę potrzebuje
Najprostszy sposób na elastyczną cenę bez schodzenia ze stawki to regulowanie zakresu. Nie każdy klient potrzebuje pełnego pakietu: koncepcja + wizualizacje dzienne + nocne + projekt wykonawczy. Jednemu wystarczy sama koncepcja z układem nasadzeń, inny chce tylko wizualizacje, żeby zobaczyć efekt, a jeszcze inny — komplet do realizacji. Jeśli masz ofertę modułową (policzoną z etapów, które już rozbiliśmy), możesz obsłużyć różne budżety, obniżając zakres, a nie stawkę godzinową. Klient z mniejszym budżetem dostaje mniej pracy za mniej pieniędzy — a Ty wciąż zarabiasz swoje 165 zł za każdą sprzedaną godzinę.
Dźwignia 2 — czas: tnij marnotrawstwo, nie jakość
Ten sam projekt zrobiony w 30 zamiast 40 godzin przy tej samej stawce to albo wyższa marża dla Ciebie, albo niższa cena dla klienta — przy identycznej jakości. Kluczowe słowo to marnotrawstwo: czas, który nie dodaje wartości. Najczęstsze źródła to powtarzanie tej samej pracy od zera (zamiast bibliotek gotowych rabat, bloków i szablonów), kolejne rundy poprawek wynikające z niejasnego briefu na starcie, ręczne robienie rzeczy, które da się zautomatyzować (np. zliczanie roślin z planu), oraz przeskakiwanie między zadaniami. „Szybciej” nie znaczy „gorzej” — znaczy „bez marnotrawstwa”. To dokładnie ta sama logika, którą stosujemy w optymalizacji procesów: skracamy czas, usuwając to, co nie buduje wartości, a nie tnąc to, co ją tworzy.
Dźwignia 3 — koszty: dopasuj, zamiast przeinwestować
Pamiętaj, że stawka godzinowa jest zbudowana z kosztów — więc koszty też się optymalizuje. Zbyt wysokie zawyżają stawkę i wypychają Cię z rynku, ale uwaga: koszty bywają też przeinwestowane. Nie potrzebujesz najdroższej wersji każdego programu, trzech subskrypcji robiących to samo ani sprzętu ponad realne potrzeby, jeśli tańsze narzędzie wykonuje zadanie tak samo dobrze. Dopasowane koszty to szczuplejsza stawka — bardziej konkurencyjna bez dopłacania do pracy.
Działa to jednak w obie strony: zagłodzone koszty też kosztują. Za słaby komputer, który „muli” przy renderze, marnuje godziny, których nie odzyskasz — i realnie podnosi koszt projektu, mimo że na papierze wydałeś mniej. Cel to równowaga: koszty dopasowane do tego, co faktycznie robisz — ani napompowane, ani przycięte tak, że spowalniają pracę.
Najważniejszy wniosek: optymalizacja działa w obie strony. Czasem trzeba cenę podnieść (gdy jest poniżej progu), a czasem usprawnić proces albo odchudzić koszty (gdy są przeinwestowane). Kwota nie jest święta — święte jest to, żeby każdy składnik równania był policzony i dopasowany.
Wnioski — mały projekt to nie zawsze mały problem
Z tej kalkulacji wychodzi coś, czego wielu projektantów nie widzi na początku: mały projekt nie oznacza automatycznie łatwego, szybkiego i opłacalnego zlecenia. Czasem jest dokładnie odwrotnie.
Mała działka może mieć niższą cenę końcową, ale nadal wymaga rozmów z klientem, przygotowania oferty, koncepcji, wizualizacji, poprawek, dokumentacji i obsługi całego procesu — czyli większości tych samych etapów, które występują przy dużym projekcie. Dlatego w pracowni projektowej nie opłaca się patrzeć wyłącznie na metraż. Trzeba patrzeć na czas, złożoność i minimalny próg opłacalności.
Małe projekty trudniej sprzedać uczciwie
Największy paradoks małych projektów: w złotówkach są najtańsze, ale w przeliczeniu na metr wyglądają najdrożej.
- projekt 200 m² przy cenie 3 877,50 zł daje 19,39 zł/m²,
- projekt 10 000 m² przy cenie 12 127,50 zł daje 1,21 zł/m².
Dla projektanta to logiczne, bo mały projekt też wymaga pełnego procesu. Dla klienta z małą działką często wygląda to jednak tak, jakby cena „za metr” była bardzo wysoka. I dlatego małe projekty trzeba dobrze tłumaczyć: klient nie płaci tylko za metry — płaci za pomysł, układ funkcjonalny, doświadczenie, wizualizacje, dokumentację, poprawki i bezpieczeństwo decyzji, które później wpływają na wykonanie ogrodu.
Małe projekty mocniej rozdrabniają firmę
Mały projekt zajmuje 20–25 godzin, ale daje stosunkowo niską kwotę. Żeby zarobić tyle, co na jednym większym zleceniu, musisz zdobyć, obsłużyć i dowieźć kilka małych projektów. A każdy z nich to:
- osobny klient i osobna rozmowa,
- osobna oferta,
- osobne poprawki i decyzje,
- osobne ryzyko opóźnień.
W praktyce trzy małe projekty często oznaczają więcej komunikacji, emocji i organizacji niż jeden większy. Nawet jeśli suma godzin projektowych wygląda podobnie, sama obsługa klienta potrafi mocno obciążyć kalendarz.
Jeden większy projekt może być spokojniejszy niż kilka małych
Projekt 5 000 m² za około 10 477,50 zł może dać podobny przychód jak trzy mniejsze — z tą różnicą, że obsługujesz jednego klienta, jedną ofertę i jeden proces decyzyjny. To mniej rozdrobnienia i większa kontrola nad pracą.
Oczywiście duże projekty mają swoje ryzyka: większą odpowiedzialność, większe oczekiwania i często bardziej wymagającego klienta. Ale z punktu widzenia organizacji firmy są zwykle bardziej przewidywalne niż ciągłe „mielenie” wielu małych zleceń. Dlatego docelowo warto budować markę tak, żeby przyciągała większe i lepiej płatne realizacje, a nie tylko zapytania o najtańszy możliwy projekt.
Cena minimalna chroni przed pracą poniżej kosztów
W każdej pracowni powinna istnieć cena minimalna za projekt. Nie dlatego, że „tak wypada”, tylko dlatego, że poniżej pewnej kwoty nie da się uczciwie przeprowadzić całego procesu i jeszcze na tym zarobić. Jeżeli z wyliczeń wychodzi, że najmniejszy sensowny projekt kompleksowy kosztuje 3 877,50 zł, to ta kwota staje się Twoim progiem bezpieczeństwa.
Poniżej tej ceny masz tylko trzy opcje:
- ograniczyć zakres projektu,
- uprościć usługę,
- albo grzecznie odpuścić zlecenie.
Najgorsza opcja to zrobić pełny projekt za cenę, która nie pokrywa realnego czasu pracy — wtedy klient dostaje pełną wartość, a firma bierze na siebie stratę.
Policzone minimum to nie cel, tylko granica bezpieczeństwa
Najważniejszy wniosek jest prosty: policzona stawka godzinowa to Twoje minimum, a nie marzenie cenowe. To granica, poniżej której zaczynasz dopłacać do własnej firmy — czasem pieniędzmi, czasem wieczorami, czasem zdrowiem, a najczęściej wszystkim naraz.
Pełny kalendarz nie jest sukcesem, jeśli jest wypełniony zleceniami poniżej progu opłacalności. To tylko ładnie wyglądająca droga do zmęczenia, frustracji i braku pieniędzy na koncie. Dopiero kiedy znasz swój próg, możesz podejmować świadome decyzje:
- które projekty warto brać,
- które trzeba wycenić wyżej,
- kiedy ustawić cenę minimalną,
- kiedy odmówić,
- kiedy lepiej poczekać na lepszego klienta.
Bez marketingu nawet najlepsza wycena nie zadziała
Cała ta kalkulacja zakłada jedno: że masz z czego wybierać. Że przychodzi do Ciebie wystarczająco dużo zapytań, żeby nie brać każdego zlecenia z desperacji — i możesz odrzucić projekt poniżej progu, czekając na klienta, który rozumie wartość Twojej pracy.
A to jest największy problem wielu firm usługowych. Nie sama wycena. Nie sam cennik. Tylko brak stałego dopływu dobrych klientów. Jeżeli masz mało zapytań, negocjujesz z pozycji słabości: bierzesz, co przychodzi, schodzisz z ceny, zgadzasz się na większy zakres, przyjmujesz trudniejszych klientów — a potem masz mniej czasu na marketing, bo gasisz problemy przy realizacji.
Błędne koło zbyt małej liczby klientów
mało marketingu → mało klientów
mało klientów → słabsza pozycja w rozmowie
słabsza pozycja → niższe ceny
niższe ceny → gorsza rentowność
gorsza rentowność → więcej stresu i mniej czasu na rozwój firmy
Dlatego marketing i sprzedaż nie są dodatkiem „po godzinach”. Są fundamentem dobrze policzonej wyceny. Możesz mieć najlepszy cennik na świecie, ale jeśli nie masz komu go pokazać, dalej będziesz brać zlecenia poniżej własnego progu. Najpierw trzeba znać swoje liczby. Potem trzeba mieć system, który przyciąga klientów gotowych za te liczby zapłacić. Dopiero wtedy wycena zaczyna działać w praktyce. Jak zbudować taki system, opisujemy w przewodniku o marketingu i pozyskiwaniu klientów.
Najczęstsze błędy w wycenie usług projektowych
6 błędów, które widzimy najczęściej
1. Liczenie idealnego roku zamiast realnego. 42 zł zamiast 45–50 zł kosztu godziny — jeśli policzysz teoretyczne 1 512 h zamiast realnych ~1 400 (po odjęciu ~112 h traconych na organizację, przestoje i poprawki) i pominiesz podatek. Stawka wygląda lepiej, niż jest.
2. Pominięcie ZUS-u w cenie. 33 tys. zł rocznie to ponad połowa kosztów pracowni — projektant, który tego nie wlicza, dopłaca do własnej pracy.
3. Wycena „od metra” jedną stawką. Zabija małe projekty (200–500 m²) i zostawia pieniądze na stole przy dużych. Licz z godzin, nie z powierzchni.
4. Brak ceny minimalnej za projekt. Bez progu (np. 3 877,50 zł) malutkie zlecenia stają się stratą, której nie widać, dopóki nie policzysz godzin.
5. Brak amortyzacji sprzętu. Komputer „już się spłacił” — do dnia, gdy zaczyna mulić przy Lumionie i trzeba wydać 10 tys., których nikt nie odkładał.
6. Równanie cen do „taniej konkurencji”. Która zwykle nie liczy własnych kosztów. Równasz do kogoś, kto dopłaca do firmy — i sam zaczynasz dopłacać.
Jeśli rozpoznajesz u siebie więcej niż jeden z tych błędów, problem zwykle nie kończy się na cenniku — siedzi głębiej, w procesach: od pozyskania klienta, przez wycenę i poprawki, po rozliczenie. Dokładnie to badamy podczas audytu procesów biznesowych — liczbami, na Twoich danych, nie na przeczuciach.
Dlaczego większość projektantów wycenia usługi zbyt tanio?
Policzyliśmy już Twój koszt godziny, stawkę i cennik. Teraz warto cofnąć się o krok i nazwać największy problem w branży projektowej: wiele osób nie wycenia usług na podstawie kosztów, tylko na podstawie rynku. Czyli:
- „konkurencja bierze 2 500 zł”,
- „kolega robi projekt za 3 000 zł”,
- „klient mówi, że więcej nie zapłaci”,
- „na grupach wszyscy piszą, że tyle się bierze”.
Problem w tym, że cena konkurencji nie mówi nic o rentowności. Możesz porównywać się do osoby, która sama nie wie, ile kosztuje jej godzina pracy. Taka osoba może:
- nie liczyć własnego czasu,
- nie uwzględniać ZUS-u,
- nie odkładać na wymianę komputera i oprogramowania,
- robić projekty po godzinach, obok etatu,
- korzystać z dotacji na start,
- działać tylko chwilowo, bez planu na rentowną firmę.
I wtedy pojawia się pułapka: zaczynasz równać ceny do kogoś, kto sam pracuje poniżej progu opłacalności. Nie dlatego, że ma lepszy model biznesowy — tylko dlatego, że nie policzył kosztów.
Skąd bierze się zaniżona konkurencja?
W projektowaniu ogrodów próg wejścia jest bardzo niski. Wystarczy laptop, program, trochę wyczucia estetyki, konto na Instagramie i można zacząć przyjmować zlecenia. Do tego nie ma formalnych barier wejścia — nie trzeba mieć uprawnień, egzaminu ani wpisu do rejestru, żeby nazwać się projektantem ogrodów, architektem krajobrazu czy osobą zajmującą się aranżacją przestrzeni.
Samo w sobie nie jest to złe. Problem zaczyna się wtedy, gdy na rynek wchodzą osoby bez żadnego przygotowania biznesowego. Potrafią zrobić wizualizację. Potrafią narysować koncepcję. Ale nie potrafią policzyć, czy firma w ogóle ma sens.
Dotacje na start też potrafią psuć rynek
Jednym z powodów zaniżania cen są dotacje na otwarcie działalności — z urzędu pracy, środków unijnych lub podobnych programów. Część osób nie wchodzi na rynek dlatego, że ma przemyślany model biznesowy. Wchodzi, bo „są pieniądze do wzięcia”.
Za dotację kupuje komputer, licencje, aparat, tablet czy inne narzędzia — czyli dokładnie te rzeczy, które normalna firma musi sfinansować z własnego zysku i później wkalkulować w ceny. Tyle że osoba, która dostała sprzęt z dotacji, często nie czuje jego realnego kosztu. Nie musiała na niego zarobić. Nie musiała odłożyć pieniędzy. Nie musiała podjąć prawdziwego ryzyka. Więc bardzo łatwo jej wyceniać usługi zbyt tanio.
Problem z firmą „na dotację”
Najczęściej taka firma działa tyle, ile wymaga okres trwałości dotacji. Przez ten czas nie musi być rentowna w normalnym sensie — musi głównie istnieć i rozliczyć program. Efekt? Przez rok taka osoba może brać projekty za bardzo niskie kwoty, bo nie liczy:
- odtworzenia sprzętu,
- kosztu oprogramowania,
- własnego wynagrodzenia,
- poduszki finansowej,
- podatków i ZUS-u w dłuższej perspektywie,
- zysku potrzebnego do rozwoju firmy.
Po roku często znika z rynku. Ale problem zostaje — bo przez ten czas klienci zdążyli zapamiętać, że „projekt ogrodu kosztuje 2 000–3 000 zł”. Później porównują tę cenę z ofertą firmy, która naprawdę liczy koszty, płaci podatki, utrzymuje się z projektowania i chce działać dłużej niż jeden sezon.
Największy absurd? Sami dokładamy się do tej konkurencji
Najbardziej irytujące jest to, że dotacje są finansowane z pieniędzy publicznych — czyli również z podatków przedsiębiorców, którzy prowadzą firmy legalnie i płacą pełne obciążenia. W praktyce uczciwie działające firmy dokładają się do systemu, który później finansuje konkurencję zaniżającą ceny w ich branży.
To nie znaczy, że każda osoba korzystająca z dotacji robi coś złego. Problemem nie jest sam człowiek, tylko mechanizm. Jeżeli ktoś dostaje pieniądze na start, ale nikt nie uczy go liczyć kosztów, stawki godzinowej, podatków, ZUS-u i progu opłacalności, to bardzo często podejmuje złe decyzje cenowe. Nie ze złej woli. Z braku wiedzy.
Dlaczego ta branża szczególnie łatwo łapie zaniżone ceny
Niski próg wejścia. Laptop, program i konto w social mediach wystarczą, żeby zacząć.
Niski próg formalny. Nie trzeba uprawnień ani licencji, żeby przyjmować zlecenia.
Pozornie niskie koszty. Bo wiele osób nie liczy sprzętu, ZUS-u, czasu i podatków.
Łatwość wejścia z dotacją. Sprzęt kupiony za cudze pieniądze nie boli tak jak sprzęt kupiony z własnego zysku.
Dlatego rynek szybko zapełnia się osobami, które nie mają policzonej firmy, ale mają cennik. A potem ten cennik staje się punktem odniesienia dla klientów.
Prawdziwa przyczyna jest głębiej
Dotacje i tania konkurencja to tylko objawy. Prawdziwy problem jest głębszy: nikt nie uczy ludzi liczyć firmy. Szkoły, kursy i uczelnie potrafią uczyć projektowania, kompozycji, programów, estetyki i wizualizacji. Ale bardzo rzadko uczą tego, co decyduje o przetrwaniu firmy:
- ile kosztuje godzina pracy,
- ile trzeba sprzedać w miesiącu,
- jaki jest próg opłacalności,
- ile zabiera ZUS i podatek,
- jak doliczyć sprzęt, urlop i przestoje,
- kiedy zlecenie jest zyskiem, a kiedy tylko zajęciem kalendarza.
Człowiek po kilkunastu latach edukacji potrafi zrobić projekt, ale nie potrafi policzyć, czy ten projekt mu się opłaca. I to jest dramatyczne.
Tego nie naprawi państwo — to musimy zrobić sami
Nie ma co udawać, że ten problem rozwiążą urzędy, programy dotacyjne albo kolejne instytucje. Państwo najczęściej nie rozumie, jak wygląda prawdziwe prowadzenie firmy. Urzędnik nie musi co miesiąc zdobywać klientów, płacić ZUS-u z własnej kieszeni, martwić się o sezonowość, reklamacje, płynność, sprzęt, podatki i wypłaty. Dlatego system często tworzy rozwiązania, które dobrze wyglądają na papierze, ale w praktyce psują rynek.
Realna zmiana może przyjść tylko oddolnie. Od przedsiębiorców. Od właścicieli firm. Od ludzi, którzy pokażą innym, jak naprawdę liczyć koszty, stawki i rentowność.
Im więcej osób w branży zacznie rozumieć swoje liczby, tym mniej będzie zleceń robionych „za pół darmo” i tym mniej klientów będzie porównywać uczciwą wycenę do ceny kogoś, kto nawet nie wie, że dopłaca do własnej pracy. Dlatego warto rozprzestrzeniać tę wiedzę: wysyłać takie artykuły dalej, tłumaczyć młodszym projektantom, jak liczyć firmę, pokazywać klientom, z czego wynika cena. Bo jeżeli sami jako przedsiębiorcy nie zaczniemy edukować rynku, nikt nie zrobi tego za nas.
A punktem odniesienia w wycenie nigdy nie może być przypadkowa cena konkurencji — musi nim być koszt Twojej godziny pracy. Dokładnie ten, który policzyliśmy w tym artykule od podstaw.
Nie wiesz, czy Twoje stawki za projekt pokrywają koszty?
Przeliczymy Twoją pracownię tym samym schematem — koszty, godziny, sezonowość, cennik z realnych czasów. Dostaniesz swój próg opłacalności i konkretny plan, co zmienić najpierw.
Umów bezpłatną rozmowę →Podsumowanie — policz, zanim wycenisz
Kluczowe liczby z tego przykładu
165 zł/h
ile musi kosztować Twoja godzina
1 400 h
tyle godzin sprzedasz w roku
~139 tys.
co realnie zostaje na czysto
Cała wycena pracowni projektowej sprowadza się do jednego równania. I to jest najważniejsza myśl całego wpisu: cena za metr, cena za roboczogodzinę i finalna cena projektu to nie trzy różne metody — to ten sam wynik widziany z trzech stron.
Jedno równanie, trzy widoki tej samej kwoty
CENA PROJEKTU
= godziny × stawka za r-g
= powierzchnia × cena za m²
6 352,50 zł = 38,5 h × 165 zł = 1 000 m² × 6,35 zł
Te trzy wartości muszą się pokrywać — to są komponenty jednego równania, nie niezależne cenniki. Kotwicą jest stawka za roboczogodzinę policzona z Twoich kosztów. Cena za metr i cena całego projektu po prostu z niej wynikają: nie wybierasz ich dowolnie, one „wypadają” z godzin i stawki.
Dlatego gdy mówisz klientowi „X złotych za metr”, w rzeczywistości podajesz ukrytą stawkę godzinową — i jeśli jej wcześniej nie policzyłeś, łatwo zejść poniżej progu, nawet o tym nie wiedząc. Te same 1 000 m² wycenione „na oko” po 5 zł/m² to 5 000 zł, czyli 130 zł/h — poniżej Twojego celu. Wycenione z godzin to 6 352,50 zł, czyli równe 6,35 zł/m². Liczby muszą się spiąć w obie strony, bo opisują tę samą pracę.
Najważniejsze zdanie na koniec: liczby z przykładu są nasze, schemat jest Twój. Podstaw własne koszty, czasy realizacji i sezonowość — a gdy poznasz swój próg, przestaniesz konkurować ceną z tymi, którzy nie liczą, i zaczniesz wyceniać jak ktoś, kto wie, ile naprawdę kosztuje jego godzina.
Bonus: zatrudniasz pierwszą osobę — co naprawdę dzieje się z liczbami?
Materiał dodatkowy — dla tych, którzy myślą o skalowaniu pracowni
Najczęstszy moment przełomowy w pracowni: zleceń jest tyle, że sam nie wyrabiasz, więc zatrudniasz drugiego projektanta. Pracuje z domu (dalej bez biura), na własnym stanowisku. Wydawałoby się: dwa razy więcej rąk, dwa razy większy przychód, wszystko gra. Liczby mówią co innego — i pokazują, dlaczego biuro projektowe z choćby jedną zatrudnioną osobą praktycznie zawsze ląduje w VAT, a jego rentowność procentowo spada.
Złożą się na to trzy rzeczy, które policzymy po kolei: pełny koszt pracownika (dużo wyższy niż „wypłata na rękę”), realny koszt stworzenia stanowiska pracy (mniejszy, niż się wydaje — pracownik nie potrzebuje kopii wszystkiego, co masz Ty) oraz spadek wydajności po obu stronach (pracownik wyrabia mniej niż Ty, a Ty tracisz część czasu na zarządzanie nim).
1. Ile naprawdę kosztuje pracownik — pełna drabina wynagrodzenia
Przyjmijmy projektanta na 4 000 zł netto. Tu obowiązuje ta sama drabina co w firmie wykonawczej: od netto, przez brutto i super brutto (ze składkami pracodawcy), aż po „giga brutto” z rezerwą na urlop (26 dni) i chorobowe. Pełny mechanizm rozkładamy też w osobnym kalkulatorze kosztów pracownika.
2. Stanowisko pracy to nie kopia Twojego — co pracownik realnie potrzebuje
Tu kryje się najczęstszy błąd w liczeniu: założenie, że zatrudnienie podwaja wszystkie koszty firmy (1:1 × 2). Nieprawda. Połowa Twoich kosztów to pozycje firmowe, które obsługują całą pracownię niezależnie od liczby osób — i drugiego egzemplarza nie potrzebują. Pracownik nie robi marketingu, nie wystawia faktur i nie zarządza stroną, więc nie potrzebuje Canvy, reklamy, Fakturowni ani drugiej strony WWW. Potrzebuje narzędzi do projektowania: komputera, licencji programów, konta w chmurze i — opcjonalnie — telefonu służbowego. Tyle.
3. Dwie osoby ≠ dwa razy więcej godzin
Najtrudniejsza do przełknięcia część kalkulacji. Zatrudnienie nie podwaja sprzedawalnych godzin z dwóch niezależnych powodów — jeden po stronie pracownika, drugi po Twojej. Policzmy je osobno, żeby niczego nie liczyć podwójnie.
Pracownik wyrabia mniej niż Ty — w dwóch krokach. Najpierw odejmujemy nieobecności, potem niższe tempo:
Dlaczego akurat −30%? To założenie „bezpieczne”
Te 30% to liczba przyjęta ostrożnie, „w prawą stronę”. U dobrego, doświadczonego pracownika i przy sprawnym wdrożeniu może być mniejsza. Ale przy słabym procesie rekrutacji i braku szkolenia bywa znacznie większa — nawet 40–50%. Podstaw własną liczbę, gdy poznasz realne tempo swojej osoby; 30% to bezpieczny punkt startowy do kalkulacji.
Jest w tym też prosta prawda: gdyby ktoś był w 100% tak wydajny jak Ty, prawdopodobnie założyłby własną firmę, a nie pracował u Ciebie. Pełne tempo właściciela bierze się stąd, że to jego firma, jego ryzyko i jego pieniądze — pracownik z natury nie „robi na swoim”.
I rzecz, o której łatwo zapomnieć: jeśli Ty jako właściciel nie zainwestujesz w kompetencje pracownika, on najczęściej sam ich nie podniesie. Taka jest natura ludzka i rola przedsiębiorcy — rozwój pracownika, szkolenia i podnoszenie jego wprawy to Twoje zadanie, nie jego. To również Ty decydujesz, czy z czasem te −30% będą się zmniejszać, czy zostaną z Tobą na stałe.
Ty też tracisz wydajność. Zatrudnienie kosztuje Cię część własnego czasu: rozwiązywanie problemów, „głuche telefony”, omawianie projektów, przekazywanie wytycznych, sprawdzanie pracy i dodatkowe formalności. Przyjmujemy realistyczny spadek Twoich sprzedawalnych godzin o 10%: z 1 400 do 1 260 h rocznie. W praktyce zamieniasz część czasu „przy projekcie” na czas „przy pracowniku”.
Efekt: zamiast wymarzonych 2 800 h (2 × 1 400) realnie sprzedajesz 2 402 h. Zobacz, gdzie rozpływa się różnica:
Sprzedawalne godziny rocznie — dlaczego 1 + 1 nie daje 2
Niebieski to Twoje godziny, zielony — pracownika. Po zatrudnieniu Twój słupek maleje (z 1 400 do 1 260 h, bo część czasu idzie na zarządzanie), a pracownik dokłada 1 142 h zamiast pełnych 1 400. Suma to 2 402 h, czyli o 398 h mniej niż naiwne „2 × pełne tempo”. Te 398 h to różnica między tym, czego się spodziewasz, a tym, co realnie sprzedasz — i jeden z głównych powodów, dla których rentowność procentowo spada.
Solo vs. z jednym pracownikiem — wynik finalny
Złóżmy to w jedną tabelę. Po lewej Ty w pojedynkę (ryczałt, jak w głównym przykładzie), po prawej — z jednym projektantem. Przychód z pracownikiem przekracza próg VAT i 300 tys., więc forma opodatkowania się zmienia (do tego wracamy w module niżej, tu pokazujemy wariant optymalny: liniowy).
Pracownik to nie tylko liczby — to też ryzyko organizacyjne
Tabela pokazuje koszt finansowy, ale prawdziwy ciężar pracownika jest organizacyjny. Dodatkowy człowiek to dodatkowe problemy: choroba w środku projektu, urlop w szczycie sezonu, dzień wolny na żądanie, błąd wymagający poprawki, rotacja i koszt wdrożenia nowej osoby. A klienta to nie obchodzi — projekt musi być oddany w terminie, niezależnie od tego, czy pracownik akurat jest. W praktyce to Ty, właściciel, jesteś kołem zapasowym: gdy pracownika nie ma, jego robotę i tak musisz dowieźć. Dochodzi efekt rozruchu: w pierwszych miesiącach nowy projektant zwykle obniża Twoją produktywność, zanim zacznie ją zwiększać — uczy się narzędzi i standardów pracowni, a Ty w tym czasie poprawiasz i tłumaczysz, zamiast projektować (to właśnie ten spadek −10% z kalkulacji, na starcie często większy). Zatrudnienie ma sens dopiero wtedy, gdy masz stabilny, przewidywalny strumień zleceń, który tę dodatkową moc realnie wypełni — i marżę, która udźwignie jeden gorszy miesiąc bez paniki.
Ryczałt, liniowy czy skala? Te same liczby, trzy formy opodatkowania
Skoro przy pracowniku ryczałt przestaje się opłacać — domknijmy temat liczbami. W głównym przykładzie liczyliśmy na ryczałcie 14%, bo dla jednoosobowej pracowni o niskich kosztach to zwykle najlepszy wybór. Ale „zwykle” to nie „zawsze”. Bierzemy dokładnie te same liczby wejściowe co wyżej i przepuszczamy je przez trzy formy: ryczałt 14%, liniowy 19% i skalę 12/32% — osobno dla pracowni solo i z jednym projektantem.
Przypomnienie: to nadal przykład edukacyjny pokazujący mechanizm, nie kalkulator podatkowy ani rekomendacja formy. Konkretne kwoty zależą od Twoich danych, ulg i aktualnych przepisów — wybór formy opodatkowania zawsze potwierdź z doradcą podatkowym lub księgową na własnych liczbach.
Jak to policzyliśmy (parametry 2026)
– Kluczowa różnica: na ryczałcie podatek liczysz od przychodu — koszty firmy i pensja pracownika go NIE pomniejszają. Na liniowym i skali liczysz od dochodu — po odjęciu kosztów, amortyzacji i pensji pracownika. To dlatego ryczałt wygrywa przy niskich kosztach, a przegrywa, gdy kosztów (np. pracownika) jest dużo.
– Składki społeczne (ZUS): 1 926,76 zł/mies = 23 121 zł/rok — odliczane na każdej formie.
– Składka zdrowotna 2026: ryczałt — kwotowo wg progów przychodu (830,58 zł/mies w przedziale 60–300 tys., 1 495,04 zł powyżej 300 tys.), 50% odliczane od przychodu; liniowy — 4,9% dochodu, odliczalna do limitu 14 100 zł/rok; skala — 9% dochodu, nieodliczalna.
– Skala: 12% do 120 000 zł podstawy (z kwotą wolną 30 000 zł), 32% od nadwyżki.
– „Zostaje” = przychód − koszty (z amortyzacją i pensją) − ZUS społeczny − zdrowotna − podatek dochodowy. Kwoty orientacyjne.
Wariant 1 — pracownia solo (przychód 231 000 zł)
Koszty uzyskania (operacyjne 28 444 zł + amortyzacja 2 000 zł = 30 444 zł) pomniejszają podstawę tylko na liniowym i skali. Na ryczałcie płacisz 14% od całego przychodu po odliczeniu składek.
Wariant 2 — pracownia z jednym pracownikiem (przychód 396 330 zł)
Tu wszystko się odwraca. Koszty uzyskania rosną do 131 023 zł (operacyjne 38 823 zł + amortyzacja 4 000 zł + pełny koszt pracownika 88 200 zł), a przychód przekracza 300 tys., więc na ryczałcie wpadasz w najwyższy próg zdrowotnej. Na liniowym i skali cała pensja pracownika i koszty stanowiska pomniejszają podstawę — na ryczałcie ani złotówki.
Wniosek: forma opodatkowania zależy od poziomu kosztów
Pracownia solo, niskie koszty → ryczałt 14%. Gdy koszty są niskie, opodatkowanie samego przychodu niską stawką bije liniowy i skalę. Tu ryczałt daje ~139 tys. zł, o 2,4–6,8 tys. więcej niż pozostałe formy.
Pracownia z pracownikiem → podatek liniowy 19%. Pensja pracownika i koszty stanowiska pomniejszają podstawę tylko na liniowym i skali. Ryczałt, który ignoruje koszty, nagle przepłaca — liniowy daje ~187 tys. zł, o ~13,3 tys. więcej niż ryczałt. To liczbowe potwierdzenie zasady z głównego wpisu: zatrudniając pracownika, koszty zaczynają odgrywać dużo większą rolę, więc warto ponownie przeliczyć formę opodatkowania.
Im więcej wydajesz (pracownicy, drogi sprzęt, podwykonawcy), tym bardziej ryczałt traci, bo płacisz podatek od przychodu, nie od zysku. Przy założeniach tego przykładu skala wypada słabiej — przez 32% w górnym progu i nieodliczalną zdrowotną. Ale w indywidualnych przypadkach (wspólne rozliczenie małżonków, ulga na dzieci, na powrót, 4+) skala potrafi wygrać. Decyzję podejmij raz w roku, do 20. dnia miesiąca po pierwszym przychodzie, i zawsze przelicz z doradcą podatkowym lub księgową.
Najważniejsze: forma opodatkowania to nie jest źródło problemów firmy
Sama forma opodatkowania rzadko decyduje o sukcesie firmy. Znacznie większy wpływ na wynik mają cena usługi, liczba sprzedanych godzin, koszty pozyskania klientów i efektywność realizacji. Wybór formy zwykle poprawia lub pogarsza wynik o kilka–kilkanaście procent — ale nie naprawi źle wycenionej usługi ani braku klientów. Jeśli po tym module masz odruch „problemem mojej firmy jest podatek”, wróć do kroków 1–5: najczęściej prawdziwym problemem jest zbyt niska cena albo za mało zleceń, nie formularz w urzędzie skarbowym.
Uwaga: kwoty orientacyjne, parametry 2026 (minimalne wynagrodzenie 4 806 zł, minimalna zdrowotna 432,54 zł, limit odliczenia zdrowotnej na liniowym 14 100 zł). Wyliczenie pomija m.in. wspólne rozliczenie z małżonkiem, ulgi podatkowe, PPK i różnice w składce zdrowotnej liczonej miesięcznie. To materiał edukacyjny, nie porada podatkowa — ostateczny wybór formy i decyzję o zatrudnieniu potwierdź z doradcą podatkowym i biurem kadrowo-płacowym na swoich danych.
Często zadawane pytania
Ile powinien kosztować projekt ogrodu?

Tyle, ile wynosi liczba godzin pracy nad projektem pomnożona przez Twoją stawkę za roboczogodzinę. W przykładzie z tego wpisu (stawka 165 zł/h) projekt 200 m² to ok. 3 877,50 zł, 1 000 m² — ok. 6 352,50 zł, a 5 000 m² — ok. 10 477,50 zł. Nie ma jednej 'rynkowej' ceny projektu ogrodu — jest cena wynikająca z Twoich kosztów i czasu. Ustal też cenę minimalną za projekt, poniżej której nie schodzisz, choćby działka była malutka.
Jak obliczyć minimalną stawkę godzinową w pracowni projektowej?
Wyceniać projekt za metr, za godzinę czy ryczałtem za całość?
Ile godzin realnie zajmuje projekt ogrodu?
Ryczałt, liniowy czy skala — co wybrać dla pracowni projektowej?
Kiedy opłaca się zatrudnić pierwszego pracownika?
Co odpowiedzieć klientowi, który mówi, że konkurencja jest tańsza?
Zacznij działać – sprawdź, jak możesz poprawić swoją firmę
Umów 15 minutową konsultację, porozmawiamy o Twojej firmie i zoboczymy co możemy dla Ciebie zrobić.
Naprawimy Firmę | Doradztwo biznesowe
NIP 6452582015 ul Strzelców Bytomskich 51/1 42-600 Tarnowskie Góry
Doradztwo biznesowe – usługi
Konsulting dla firmOptymalizacja procesówStrategia rozwoju firmyAudyt procesów biznesowychDoradztwo biznesowe KontaktDoradztwo biznesowe – lokalizacje
KrakówBielsko BiałaOpoleCzęstochowaŚląsk GliwiceKatowiceTarnowskie Góry


